Domain abwassersurveillance.de kaufen?
Wir ziehen mit dem Projekt
abwassersurveillance.de um.
Sind Sie am Kauf der Domain
abwassersurveillance.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abwassersurveillance.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GRAFOTTOGMBH ARCOS Storm Monitoring inkl. Befestigung und Sensoren 16987130Funktionsweise des digitalen Regenwassermanagements mit ARCOS '' Echtzeit Erfassung aller relevanten Parameter rund um die Uhr '' Vollautomatische Steuerung '' Zentralisiertes Dashboard mit Zugriff via Web oder mobiler App '' Nutzung als Frühwarnsystem für Hochwasserkatastrophen '' Wartungsbedarfserkennung (Versickerungsrate) '' Hinweis-Meldungen auf Wartungsintervalle '' Zuverlässiges Monitoring Vorteile unseres ARCOS Storm Monitoring Systems: '' Autarkes System '' Plug & Play '' Mehrjährige Batterielaufzeit '' Überwachung mehrerer Anlagen gleichzeitig '' Umfassende Konnektivität '' Zuverlässige Sensorik '' Intelligentes Meldesystem '' Regelmäßige Software-Updates '' Wartungsfreies System Herstellerinformationen Hersteller OTTO GRAF GMBH Anschrift CARL-ZEISS-STR. 2-6, 79331 TENINGEN Email team-west@graf.info Telefon 07641/58908699,99 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
Werner, Wolfgang: Qualitative Anorganische AnalyseQualitative Anorganische Analyse , Erfolgreich durchs Erstsemesterpraktikum Seit Jahrzehnten ist der "Werner" ständiger Begleiter tausender Studierender, die sich in einem ihrer ersten Laborpraktika mit der Qualitativen Analyse beschäftigen. Dabei kommen auch der Arzneibuchbezug und pharmazeutisch relevante Aspekte ausgewählter Anorganika nicht zu kurz. Mit dem "Werner" trainieren und üben Sie grundlegende Arbeitstechniken im Labor und lernen chemische Grundprinzipien, Reaktionstypen und Gesetzmäßigkeiten am Beispiel ausgewählter Identitätsreaktionen kennen. Nebenbei schärfen Sie den Blick für die unterschiedlichsten Eigenschaften anorganischer Arznei-, Hilfs- und Schadstoffe. Sie erfahren dank praxiserprobter Hinweise und Vorgehensweisen, wie Sie ganz unterschiedliche Kationen und Anionen sicher identifizieren und systematisch trennen können. Auch der Umgang mit schwerlöslichen Substanzen und Störionen und die systematische Analyse auch komplex zusammengesetzter Stoffgemische werden aufgezeigt. Mit Hilfe zahlreicher Tabellen behalten Sie bei allen Arbeitsgängen den Überblick. , Kupplungszüge > Sport-Getriebe , Auflage: überarbeitete Auflage, Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Werner, Wolfgang, Redaktion: Prinz, Helge, Edition: NED, Auflage: 24006, Auflage/Ausgabe: überarbeitete Auflage, Seitenzahl/Blattzahl: 348, Keyword: Analyse; Chemie; Für Studium und Fortbildung; Pharmazie; Qualitative anorganische, Fachschema: Analyse (chemisch, physikalisch)~Schnellanalyse~Spurenanalyse~Thermoanalyse~Chemie~Anorganische Chemie~Chemie (anorganisch), Fachkategorie: Anorganische Chemie, Warengruppe: HC/Anorganische Chemie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 352 Blätter, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
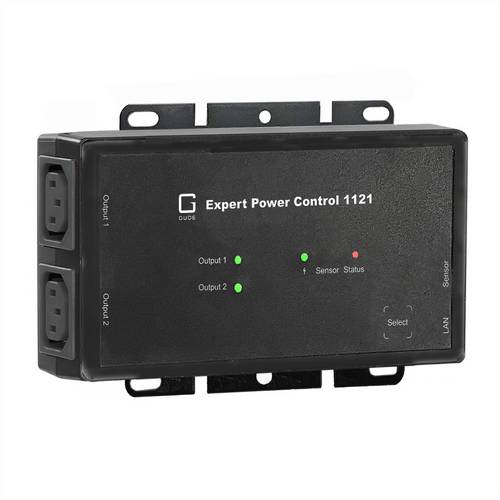
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
GRAFOTTOGMBH ARCOS Storm Monitoring inkl. Befestigung und Sensoren 16987130Funktionsweise des digitalen Regenwassermanagements mit ARCOS '' Echtzeit Erfassung aller relevanten Parameter rund um die Uhr '' Vollautomatische Steuerung '' Zentralisiertes Dashboard mit Zugriff via Web oder mobiler App '' Nutzung als Frühwarnsystem für Hochwasserkatastrophen '' Wartungsbedarfserkennung (Versickerungsrate) '' Hinweis-Meldungen auf Wartungsintervalle '' Zuverlässiges Monitoring Vorteile unseres ARCOS Storm Monitoring Systems: '' Autarkes System '' Plug & Play '' Mehrjährige Batterielaufzeit '' Überwachung mehrerer Anlagen gleichzeitig '' Umfassende Konnektivität '' Zuverlässige Sensorik '' Intelligentes Meldesystem '' Regelmäßige Software-Updates '' Wartungsfreies System Herstellerinformationen Hersteller OTTO GRAF GMBH Anschrift CARL-ZEISS-STR. 2-6, 79331 TENINGEN Email team-west@graf.info Telefon 07641/58908699,99 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
Werner, Wolfgang: Qualitative Anorganische AnalyseQualitative Anorganische Analyse , Erfolgreich durchs Erstsemesterpraktikum Seit Jahrzehnten ist der "Werner" ständiger Begleiter tausender Studierender, die sich in einem ihrer ersten Laborpraktika mit der Qualitativen Analyse beschäftigen. Dabei kommen auch der Arzneibuchbezug und pharmazeutisch relevante Aspekte ausgewählter Anorganika nicht zu kurz. Mit dem "Werner" trainieren und üben Sie grundlegende Arbeitstechniken im Labor und lernen chemische Grundprinzipien, Reaktionstypen und Gesetzmäßigkeiten am Beispiel ausgewählter Identitätsreaktionen kennen. Nebenbei schärfen Sie den Blick für die unterschiedlichsten Eigenschaften anorganischer Arznei-, Hilfs- und Schadstoffe. Sie erfahren dank praxiserprobter Hinweise und Vorgehensweisen, wie Sie ganz unterschiedliche Kationen und Anionen sicher identifizieren und systematisch trennen können. Auch der Umgang mit schwerlöslichen Substanzen und Störionen und die systematische Analyse auch komplex zusammengesetzter Stoffgemische werden aufgezeigt. Mit Hilfe zahlreicher Tabellen behalten Sie bei allen Arbeitsgängen den Überblick. , Kupplungszüge > Sport-Getriebe , Auflage: überarbeitete Auflage, Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Werner, Wolfgang, Redaktion: Prinz, Helge, Edition: NED, Auflage: 24006, Auflage/Ausgabe: überarbeitete Auflage, Seitenzahl/Blattzahl: 348, Keyword: Analyse; Chemie; Für Studium und Fortbildung; Pharmazie; Qualitative anorganische, Fachschema: Analyse (chemisch, physikalisch)~Schnellanalyse~Spurenanalyse~Thermoanalyse~Chemie~Anorganische Chemie~Chemie (anorganisch), Fachkategorie: Anorganische Chemie, Warengruppe: HC/Anorganische Chemie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 352 Blätter, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dittmar, Jakob F.: Comic-AnalyseComic-Analyse , Alle Bildgeschichten erzählen im Prinzip mit demselben bildlichen und textlichen Inventar, seien sie komplex oder simpel, gedruckt, hybrid oder digital publiziert. Die Narration im Comic wird immer aus visuellen Einheiten konstruiert. Entsprechend bietet dieses Buch eine systematische Grundlage für die Beschreibung und Analyse von Comics. Zugleich erleichtert es reflektierte Entscheidungen bei der konkreten Gestaltung von Comics, sowohl auf Ebene einzelner Bilder und ihrer Elemente als auch auf Ebene der Seitenkomposition. Die Elemente von Comics werden isoliert beschrieben und untersucht, um ihr Zusammenwirken genauer zu bestimmen, denn sowohl die Sequenzkonstruktion als auch die Art und Weise, in der einzelne Elemente dabei verwendet werden, machen das Medium Comic und seine Erzählformen aus. Dabei wird die zugrunde liegende Funktionsweise aller Bildgeschichten deutlich - zugleich aber auch die Varianz, die individuelle Bildgeschichten aufweisen und den persönlichen Stil von Comicschaffenden ausmachen können. Diese 3. Auflage wurde grundlegend überarbeitet und erweitert. , Kabel, Kabelbäume & Steckverbinder > Audio, Kommunikation & Navigation , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20250410, Autoren: Dittmar, Jakob F., Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 276, Abbildungen: 40 s/w Abbildungen, Keyword: Bildanalyse; Comic; Graphic Novel; Manga; Textanalyse; Zeichen, Fachschema: Comic / Theorie, Rezeption, Kunst~Medientheorie~Medienwissenschaft~Analyse / Textanalyse~Analyse (literarisch, sprachlich) / Textanalyse~Textanalyse~Kunst, Fachkategorie: Malerei und Gemälde~Literaturwissenschaft, allgemein, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 472, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.